Riyad'da Kira Yükü Hanehalkı Gelirinin %15'ine Düştü — Kiracıdan Sabit Kura Uzanan Bir Merdiven
Al-Malqa'daki bir kiracı birkaç yüz riyal tasarruf ediyor. O rakamı dört basamak yukarı taşıyın; karşınıza para politikası çıkıyor.
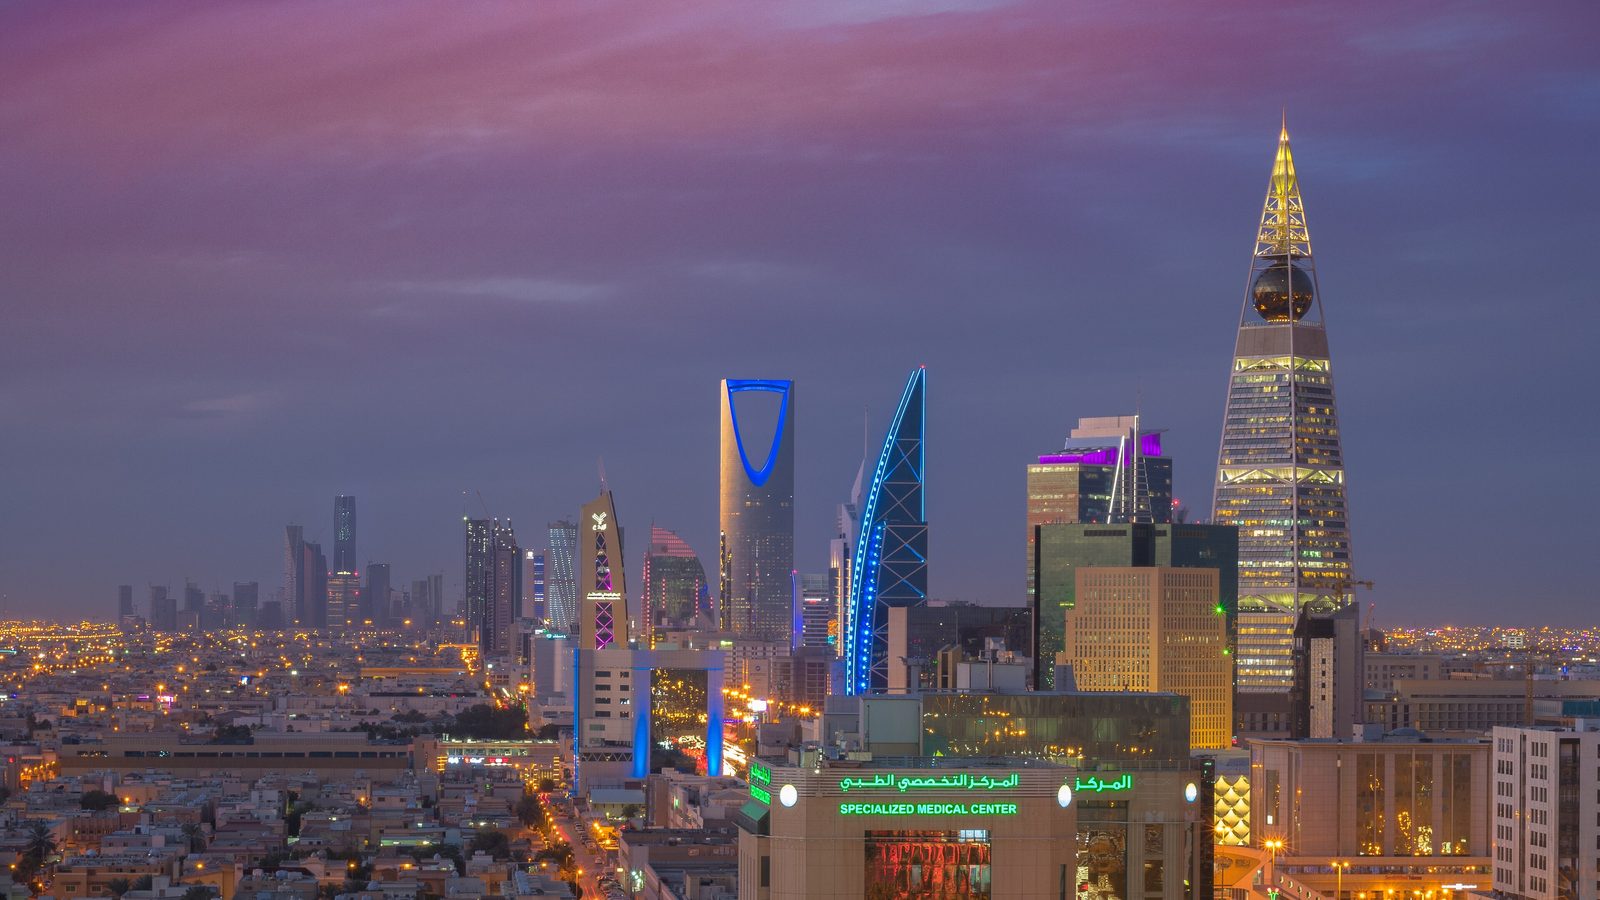
Ona Nouf diyelim. Riyadh'ın kuzeyinde bir ortaokulda ders veriyor, kamu sektöründe orta düzey bir maaş alıyor ve Eylül 2025'te Al-Malqa'da aylık gelirinin %17,5'ini götüren bir daire kira sözleşmesi imzaladı. On iki ay sonra, yenileme aşamasında, aynı sınıftaki daire artık aynı maaşın yalnızca %15'ine mal oluyor. Gayrimenkul Genel Otoritesi (REGA) Genel Müdürü bu hafta o rakamı açıkladı: Riyadh'daki kira yükü bir yıl önceki %17,5'in üzerindeki seviyeden bugün yaklaşık %15'e geriledi.
Nouf duyuruyu okumadı. Çok daha basit bir şeyin farkına vardı. Ev sahibine yaptığı otomatik ödeme daha küçük bir rakama indi. Brüt gelirinin iki buçuk yüzdesi, geri kazanıldı. Bu onun maaşında hayatı değiştirecek bir miktar değil — bir haftalık market alışverişinin bedeli ya da açmayı planladığı bir tasarruf hesabına mütevazı bir katkı diyelim. Ama gerçek, her ay yinelenen ve kendisinin hiçbir şey yapmasını gerektirmeyen bir kazanım. Piyasa, onun ayaklarının altında hareket etti.
Bu, merdivenin en alt basamağı. Bir kiracı, bir kira sözleşmesi, bir kalem. Bundan sonra yazacaklarım buradan yukarıya tırmanıyor.
Bir basamak yukarısı binadır. Nouf'un ev sahibi kirayı cömertliğinden düşürmedi. Düşürdü — ya da daha doğrusu, ücretler yavaş yavaş artarken kirayı artırmadı — çünkü karşı sokaktaki bina anahtarlarını yeni teslim etmeyi bitirdi, arkasındaki ise altı ay içinde teslim edecek. Riyadh, on yılın ilk yarısında başkentin nüfus artışının ve şirket genel merkezlerinin taşınmasının yarattığı talep eğrisini nihayet karşılayacak bir hızda yeni konut arzını emmeye başladı. Al-Malqa veya Al-Yasmin'de bir ev sahibi yenileme fiyatı belirlemek için masaya oturduğunda, artık referans noktası geçen yılın talep edilen kirası değil; ilk kiracı grubunu doldurmak için indirim teklif eden, iki blok ötedeki cam kuledir. Kiralar dünya genelinde aşağı yönde esnektir; bu yüzden düzeltme, açık bir kesintiden çok daha yavaş bir artış olarak kendini gösterir. Ancak hanehalkı düzeyinde, yükselen bir maaşa karşı yapılan hesap aynı sonucu verir: daha küçük bir pay.
İki basamak yukarısı şehirdir. Riyadh'ın kira-gelir oranı, tek başına bir konut istatistiği değildir. Başkentin ihtiyaç duyduğu iş gücünü karşılayıp karşılayamayacağını belirleyen yaşam maliyeti hesabının en büyük tek girdisidir. Krallık'ın dönüşüm programı başından beri Riyadh'ın, yerel fiyat düzeyini aşan ücretlerle mühendisleri, danışmanları, hemşireleri, öğretmenleri ve konaklama sektörü çalışanlarını barındırabilecek bir metropole dönüşmesini gerektirdi. Kira bir öğretmenin gelirinin %17,5'ini götürüyorsa şehir yaşanabilirdir. %25'ini götürüyorsa — ki 2023-2024 sıkışmasında bazı semtlerde kısa süreliğine bu noktaya gelindi — şehir kendi iş gücünü çeperlere ihraç etmeye başlar ve işe gidip gelme süreleri, fiyatlandırılmamış ikinci bir vergi haline gelir. %17,5'ten %15'e geçiş, şehrin derin bir nefes vermesidir.
Aynı zamanda — dürüst bir analistin burada duraksaması gereken yer de burası — bu sayı, onu üretmek de dahil olmak üzere çeşitli sorumluluklar üstlenmiş olan otorite tarafından belirli bir ölçüm çerçevesi altında ortaya konulan bir rakamdır. Yolculuğun yönünü güvenilir buluyorum; zira arz hikayesi Kuzey Çevre Yolu'ndaki herhangi bir arabanın camından gözlemlenebiliyor. Kesin ondalık rakamı ise tek kaynaktan gelen bir veriye her zaman gösterilmesi gereken ciddiyetle ele alıyorum. Eğilim olgudur; ikinci ondalık basamak ise basın bülteninin unsurudur.
Üç basamak yukarısı ülkedir. Hikaye burada konuttan para politikasına dönüşüyor ve bir Körfez köşe yazarının, yalnızca iç piyasa konut muhabirliği yapanın atlayacağı meseleyi ele alması gereken yer burası. Suudi Arabistan'ın manşet enflasyon rakamları iki yıldır dar bir bantta seyrediyor; bu rakamları yukarı çeken tek en büyük bileşen konut kiraları oldu. Başkentte kiralar baskı yapmayı bırakınca ulusal TÜFE de onlarla birlikte baskı yapmayı bırakıyor. Bu bir tahmin değil; sepet ağırlıkları üzerinden işleyen bir muhasebe özdeşliğidir.
Riyadh'ta daha serin bir enflasyon baskısı, Krallık genelinde daha serin bir enflasyon baskısı demektir. Krallık genelinde daha serin bir enflasyon baskısı ise politika faizini kendisi belirleyemeyen bir merkez bankası için yapısal olarak olumlu bir haberdir. Suudi riyali bugün dolara karşı 3,7500'den işlem görüyor; tıpkı geçen hafta, geçen ay ve Plaza dönemine ait aritmetik dondurulduğundan bu yana her ay işlem gördüğü gibi. Dirhem 3,6725'te, aynı şekilde kımıldamadan duruyor. Bu sabite pratikte şu anlama geliyor: SAMA ve CBUAE, Federal Rezerv'in para politikası duruşunu, iç döngüye uygun olup olmadığına bakılmaksızın ithal ediyor. Fed sıkılaştırma modundayken ve Körfez ekonomisi aşırı ısınıyorken, ithal sıkılaşma ısırıyor. Fed sıkılaştırma modundayken ve Körfez ekonomisi kendi kendine soğuyorken — konut arzı, düşük damıtma ürünleri fiyatları ve mali kısıtlama yoluyla — ithal sıkılaşma gereksiz hale geliyor ve iç ekonomi bu yükü boşuna taşıyor.
Bizi dördüncü basamağa, sisteme, götüren de bu. Fed, farklı bir enflasyon rejimine göre belirlenen politika faizini ne kadar hızlı normalleştireceğini tartışıyor. Körfez bu tartışmanın içinde faiz alıcısı olarak oturacak. İthal duruşun önümüzdeki on sekiz ayda yardımcı mı yoksa zararlı mı olacağını belirleyecek olan tam da bir kira yükü istatistiğinin yakaladığı iç hikayedir. Suudi petrol dışı enflasyon yumuşamaya devam ederse — Riyadh konutu bu rakam içindeki tek en büyük kaldıraç — o zaman Fed'in temkinliliği Körfez perspektifinden bakıldığında bedava bir opsiyon haline gelir. Faizler yüksek kalır, mortgage finansmanı pahalı kalmaya devam eder, kurumsal borçlanma maliyetleri yüksek seyreder; ancak iç ekonomi daha gevşek bir politikaya ihtiyaç duymaz çünkü kendi kendine dezenflasyon üretmektedir. Öte yandan ABD enflasyonu yeniden hız kazanır ve Fed mevcut faiz eğrisinin ima ettiğinden daha uzun süre bekletirse, Krallık bu beklemeyi kendi döngüsünün rahatlama tercih edeceği bir anda karşılar. Al-Malqa'daki kiracı, Washington'da alınan bir politika kalibrasyonunun farkında olmadan parçası haline gelir.
Bu mekanizma, bir döviz kurulu düzenlemesinin size satın aldığı şeydir: parasal özerklik pahasına parasal güvenilirlik. Bu tercih kırk yıldır doğru tercih oldu — alternatif olan, petrol ağırlıklı bir ihracat ekonomisinde dalgalı bir riyal, ilacın hastalıktan beter olduğu bir durumdur — ancak bu tercih her döngüde iç baskı noktaları dikkatle izlenerek yeniden kazanılmak zorundadır. Kira bunlardan biridir. Damıtma ürünleri ve gıda diğerleridir. Bu üçünden herhangi biri ısındığında, ithal duruş cezalandırıcı olur. Üçü birden soğuduğunda — şu an göründüğü üzere — sabit çıpa tam olarak tasarlandığı amaca hizmet eder: dünyanın rezerv para biriminden, bunu tek başına üretemeyecek küçük ve açık bir ekonomiye fiyat istikrarı ihraç etmek.
Körfez'de bir masadan yazarken her iç veri baskısını kendi içinde tamamlanmış bir hikaye olarak ele alma cazibesi var. Bu cazibe yanıltıcıdır. Riyadh'taki bir kira yükü rakamı; aynı anda hem bir ücret hikayesi, hem bir arz hikayesi, hem bir enflasyon hikayesi, hem bir merkez bankası hikayesi, hem de — döviz düzenlemesi nedeniyle — bir Federal Rezerv hikayesidir. Hepsini birden. Bir kura bağlı ekonomide yaşamanın anlamı budur: yerel istatistikleriniz her zaman kısmen başka bir yerle ilgilidir.
Nouf bu köşe yazısını da okumayacak. Kirasını ödeyecek, küçülen rakamı not edecek ve devam edecek. Onun otomatik ödemesinin yukarısında bir yerde, Riyadh'taki bir başkan TÜFE baskısını daha sessiz bir memnuniyetle izliyor; onun da yukarısında bir yerde, Washington'daki bir başkan Nouf'un bir sonraki kira sözleşmesine değişmeden inecek olan politika faizini belirliyor.